
- Constanța atrage 110 mil. euro, Alba Iulia încă 30 mil. euro
- Băncile domină achizițiile de obligațiuni municipale
- Fidelis oferă 6,6% în euro, față de 5,57% la Alba Iulia
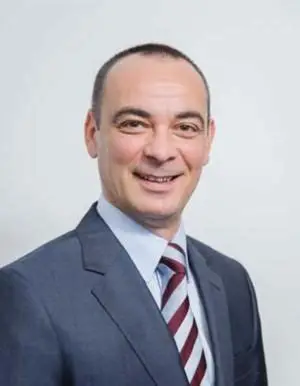
Obligațiunile municipale îți pot oferi o alternativă la titlurile de stat dacă vrei să investești în euro. Constanța și Alba Iulia au atras împreună 140 de milioane de euro, prin instrumente cu maturitate de zece ani. Persoanele fizice au manifestat un interes redus, în timp ce fondurile de pensii au preferat titlurile de stat. Valentin Miron, președintele Consiliului de Administrație și directorul general al VMB Partners, explică diferențele dintre cele două instrumente financiare și motivele pentru care investitorii instituționali au dominat subscrierile.
Obligațiunile municipale aduc 140 de milioane de euro pentru două orașe
Constanța și Alba Iulia au obținut finanțări importante de pe piața de capital în toamna acestui an.
Municipiul Constanța a atras 110 milioane de euro printr-un plasament privat desfășurat între 10 și 12 noiembrie 2026.
Emisiunea a fost adresată exclusiv investitorilor calificați. Prin urmare, persoanele fizice care nu îndeplineau această condiție nu au putut participa.
În schimb, Alba Iulia a atras 30 de milioane de euro printr-o ofertă publică organizată în septembrie.
Oferta a fost deschisă inclusiv investitorilor individuali, însă alocarea finală a revenit unui număr de patru persoane juridice.
Potrivit comunicatului oficial al Bursei de Valori București, oferta Alba Iulia a atras cereri de peste 77 de milioane de euro, pentru o emisiune de numai 30 de milioane.
Cererea a depășit astfel de peste 2,5 ori valoarea oferită.
Fondurile atrase de Alba Iulia sunt destinate cofinanțării unor proiecte de infrastructură și refinanțării datoriei locale existente.
La Constanța, primăria a confirmat închiderea plasamentului privat pentru 1,1 milioane de obligațiuni, fiecare cu o valoare nominală de 100 de euro.
Băncile domină piața obligațiunilor municipale
Cele două finanțări au fost atrase aproape integral de la instituțiile bancare.
Valentin Miron, consultantul financiar al ambelor emisiuni, explică pentru Ziarul Financiar, în emisiunea ZF Deschiderea de Astăzi, cine a susținut finanțările.
„În cazul ambelor emisiuni de obligațiuni, investitorii majoritari, aproape exclusiv, au fost instituțiile bancare”, declară Miron.
Participarea persoanelor fizice a fost foarte redusă, chiar și în cazul ofertei publice din Alba Iulia.
„Am avut și ceva persoane fizice, acolo unde oferta a fost publică, dar foarte, foarte puțin”, precizează consultantul.
În cazul Constanței, accesul a fost limitat la investitorii calificați. Pentru Alba Iulia, investitorii individuali au avut posibilitatea de a transmite ordine în perioada ofertei.
Diferența dintre cele două proceduri ține și de durata procesului de finanțare.
Potrivit lui Miron, plasamentul privat a fost preferat la Constanța deoarece permite o procedură mai rapidă.
Pentru administrațiile locale, atragerea banilor prin obligațiuni reprezintă o alternativă la creditarea bancară clasică.
Investitorii primesc dobânzi conform condițiilor emisiunii, în timp ce primăriile își asumă obligația rambursării sumelor împrumutate.
Fidelis oferă o dobândă inițială mai mare decât Alba Iulia
Unul dintre motivele pentru care fondurile de pensii s-au orientat către titlurile de stat este diferența de dobândă.
Ambele emisiuni municipale au un cupon variabil, calculat prin adăugarea unei marje de 2,5 puncte procentuale la EURIBOR la șase luni.
Pentru obligațiunile Alba Iulia, primul cupon anualizat este de 5,57%, conform datelor oficiale BVB.
În schimb, ediția Fidelis desfășurată între 6 și 13 noiembrie 2026 a oferit o dobândă fixă de 6,6% pe an pentru titlurile de stat în euro, cu scadența la zece ani.
Diferența inițială este de 1,03 puncte procentuale în favoarea Fidelis.
Totuși, comparația nu înseamnă că obligațiunile municipale vor avea permanent un cupon mai mic.
În cazul lor, dobânda se modifică în funcție de evoluția EURIBOR. La Fidelis, dobânda contractuală rămâne fixă până la scadență.
Miron explică de ce fondurile de pensii au preferat instrumentele emise de stat.
„Dat fiind faptul că ele au un cupon mai redus în acest moment decât la titlurile de stat, cred că e evident că au fost orientați mai mult spre titlurile de stat.”
În analiza unei investiții trebuie luate în calcul și riscul emitentului, lichiditatea, prețul de cumpărare și condițiile de rambursare.
Un cupon de 5,57% nu reprezintă automat randamentul pe care îl obții dacă achiziționezi obligațiunea ulterior, de pe bursă.
Această diferență contează mai ales când prețul de piață este diferit de valoarea nominală.
Obligațiunile municipale au condiții diferite de rambursare
Obligațiunile Constanța și Alba Iulia au o maturitate contractuală de zece ani, dar nu funcționează identic cu titlurile de stat Fidelis.
Valentin Miron explică faptul că structura lor este mai complexă.
„Nu sunt plain vanilla, cum sunt titlurile de stat, de exemplu, Fidelis, pentru populație, sunt un pic mai complicate, nu foarte complicate.”
La Constanța, principalul este programat pentru rambursare în patru tranșe anuale, între 2033 și 2036.
După fiecare rambursare, valoarea nominală rămasă a obligațiunii scade.
La Alba Iulia, emitentul are posibilitatea unei răscumpărări anticipate în 2033, conform condițiilor emisiunii.
Aceste clauze pot influența fluxurile de numerar și randamentul efectiv al investiției.
În plus, obligațiunile cu dobândă variabilă implică o evoluție a încasărilor diferită de cea a instrumentelor cu dobândă fixă.
Valentin Miron consideră că asemenea caracteristici pot explica o parte din preferința fondurilor de pensii pentru titlurile de stat.
Din punct de vedere fiscal, consultantul precizează că veniturile din cupoanele obligațiunilor municipale beneficiază de scutire de impozit pe venit, similar dobânzilor aferente titlurilor de stat.
Pentru investitorii individuali, accesul la aceste instrumente depinde și de piața pe care sunt disponibile.
Obligațiunile Alba Iulia se tranzacționează la BVB din 15 octombrie, sub simbolul ALB36E.
Pe Aleph Business poți citi și despre platforma ePRIMUS, care a făcut vizibile ordinele investitorilor pentru obligațiunile Alba Iulia.
Valentin Miron explică de ce băncile preferă obligațiunile municipale
Valentin Miron, președintele Consiliului de Administrație și directorul general al VMB Partners, a explicat în emisiunea ZF Deschiderea de Astăzi cine a cumpărat obligațiunile emise de cele două municipii și ce diferențe există față de titlurile de stat.
Despre investitorii care au participat la cele două emisiuni, consultantul spune:
„În cazul ambelor emisiuni de obligațiuni, investitorii majoritari, aproape exclusiv, au fost instituțiile bancare.”
În privința persoanelor fizice, Miron precizează:
„Am avut și ceva persoane fizice, acolo unde oferta a fost publică, dar foarte, foarte puțin.”
Consultantul explică și preferința fondurilor de pensii pentru titlurile de stat.
„Dat fiind faptul că ele au un cupon mai redus în acest moment decât la titlurile de stat, cred că e evident că au fost orientați mai mult spre titlurile de stat.”
Referitor la structura instrumentelor financiare, Miron arată că obligațiunile municipale „nu sunt plain vanilla, cum sunt titlurile de stat, de exemplu, Fidelis, pentru populație, sunt un pic mai complicate, nu foarte complicate”.
În ceea ce privește fiscalitatea, consultantul declară:
„Partea de impozitare este la fel ca și la titlurile de stat, este scutit de impozitul pe venituri, pe câștigurile obținute din cupon.”
Miron menționează și simplificarea procedurilor pentru emisiunile municipale.
„Deci, practic, obligațiunile municipale nu sunt supuse autorizării ASF. Și acesta este un mare lucru, din punctul nostru de vedere, în primul rând, din punct de vedere al eficientizării costurilor pentru emitent.”